

بانک مرکزی آمریکا معمولاً هنگام تنظیم سیاست پولی و تعیین نرخ بهره، از شاخصهای کلی تورم عبور میکند و تمرکز بیشتری بر شاخصهای تورم هسته دارد. دلیل این رویکرد آن است که تورم هسته معمولاً تصویر بهتری از روند بنیادی تغییرات قیمت ارائه میدهد و نوسانات کوتاهمدت را تا حد زیادی کنار میگذارد.
این تحلیل تورم آمریکا نشان میدهد که فدرال رزرو در شرایطی پیچیده میان کاهش تورم هسته و فشارهای تورمی ناشی از انرژی و عوامل ژئوپلیتیکی قرار گرفته است.
چالش اصلی اینجاست که آیا این بار شرایط متفاوت است یا خیر؟
پاسخ سادهای وجود ندارد؛ زیرا آینده همچنان نامشخص است و همین موضوع باعث میشود فدرال رزرو در نشست پیشروی FOMC با خطر یک خطای سیاستگذاری قابلتوجه مواجه باشد.
معضل اصلی این است:
طیف مختلفی از شاخصهای تورم هسته همچنان نشانههایی از ادامه روند کاهش تورم را نشان میدهند، در حالی که شاخصهای کلی قیمتها از تورم چسبندهای حکایت دارند که همچنان بسیار بالاتر از هدف ۲ درصدی بانک مرکزی قرار گرفته است.
در شرایط عادی، فدرال رزرو احتمالاً روی شاخصهای تورم هسته تمرکز میکرد و به این نتیجه میرسید که سیاست پولی به اندازه کافی انقباضی است. اما به دلایل مختلف، توصیف شرایط فعلی بهعنوان یک وضعیت عادی بسیار دشوار است.
چندین عامل در حال حمایت از تورم کلی هستند؛ از جمله ادامه درگیری ایران که باعث بالا ماندن هزینههای انرژی شده است. جنگ تعرفهای دولت ترامپ که دوباره شدت گرفته، عامل دیگری است که فشار صعودی بر قیمتها وارد میکند. افزایش نگرانیها درباره بدهی دولت فدرال نیز دلیل دیگری است که باعث شده والاستریت همچنان نسبت به تورم نگران باشد.
خبر خوب، دستکم در حال حاضر، این است که تورم کلی شتاب نگرفته، هرچند کاهش محسوسی هم نداشته است.
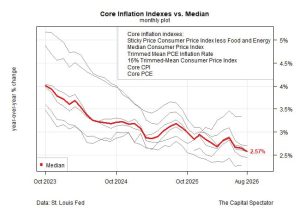
شاخص قیمت مصرفکننده (CPI) تا ماه اوت، در مقیاس سالانه، روی نرخ ۳.۴ درصد ثابت مانده است. در همین حال، CPI هسته که قیمتهای پرنوسان مواد غذایی و انرژی را حذف میکند، به رشد سالانه ۲.۴ درصدی کاهش یافته؛ پایینترین سطح آن در بیش از پنج سال گذشته و نرخی نزدیک به هدف ۲ درصدی فدرال رزرو.
در نگاه اول، شاخص تورم هسته امیدوارکننده به نظر میرسد. علاوه بر این، مجموعهای از شاخصهای جایگزین تورم هسته نیز تأیید میکنند که روند کاهش تورم همچنان در جریان است؛ همانطور که در نمودار زیر مشاهده میشود.
پس چرا بازدهی اوراق خزانهداری در حال افزایش است؟
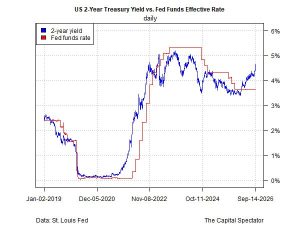
نرخ شاخص اوراق ۱۰ ساله روز دوشنبه برای نخستین بار از اکتبر ۲۰۲۳ از سطح ۵ درصد عبور کرد، اما سپس عقبنشینی کرد و در نهایت در سطح ۴.۹۹ درصد بسته شد.
با این حال، بازار اوراق همچنان نسبت به تورم و سیاست پولی نگران است. به همین دلیل، در معاملات اولیه روز سهشنبه دوباره به بالای ۵.۰۴ درصد رسید و به بالاترین سطح خود در نزدیک به دو دهه گذشته نزدیک شد.
در همین حال، بازدهی اوراق ۲ ساله که حساسیت بیشتری نسبت به سیاستهای پولی دارد نیز افزایش یافت و روز دوشنبه به ۴.۶۸ درصد رسید؛ بالاترین سطح در بیش از دو سال گذشته و بسیار بالاتر از محدوده هدف فعلی فدرال رزرو یعنی ۳.۵۰ تا ۳.۷۵ درصد.
قیمتگذاری این سررسید نشان میدهد احتمال افزایش نرخ بهره بالا ارزیابی میشود؛ موضوعی که با قیمتگذاری قراردادهای آتی نرخ بهره فدرال نیز همخوانی دارد.
این قراردادها در حال حاضر احتمال بیش از ۹۰ درصدی را برای اعلام افزایش نرخ بهره توسط بانک مرکزی در جلسه پیشرو نشان میدهند.
چالش پیش روی فدرال رزرو
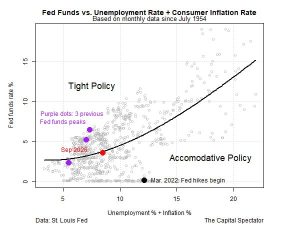
چالش پیش روی فدرال رزرو این است که بر اساس یک مدل ساده که نرخ بیکاری و CPI کلی را بهعنوان ورودی در نظر میگیرد، مشخص نیست نرخ بهره فعلی، که بر اساس نرخ مؤثر وجوه فدرال حدود ۳.۶۳ درصد است، واقعاً به شکل قابلتوجهی نامتناسب باشد.
اما تشدید اخیر درگیری ایران که باعث بالا ماندن قیمت انرژی شده، تصویری را که در شرایط دیگر میتوانست برای سیاستگذاری شفافتر باشد، پیچیده کرده است.
افزایش تنشهای ژئوپلیتیکی و فشار بر تورم
با تشدید جنگ و کاهش ظرفیت صادرات انرژی خاورمیانه، از جمله در نتیجه تحولاتی مانند بمباران خطوط لوله نفت عربستان توسط حوثیها، فشار صعودی بر تورم کلی ممکن است افزایش پیدا کند.
اگر جنگ پایان یابد، فشار ناشی از انرژی میتواند بهسرعت کاهش پیدا کند؛ اما در حال حاضر به نظر میرسد این درگیری در کوتاهمدت ادامه خواهد داشت.
شاخص نفت خام آمریکا اخیراً جهش قابلتوجهی داشته و برای نخستین بار از ماه می، بالاتر از ۱۰۰ دلار به ازای هر بشکه معامله میشود.
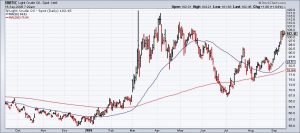
عوامل ژئوپلیتیکی قدرتمند باعث شدهاند رابطه معمولاً نهچندان قوی میان قیمت نفت و تورم، به شکل قابلتوجهی تقویت شود.
در نتیجه، افزایش قیمت نفت اکنون مستقیماً انتظارات تورمی را بالا برده و فشار صعودی بر نرخهای بهره وارد میکند؛ رابطهای که تا زمانی که جنگ ادامه داشته باشد، ممکن است پابرجا بماند و حتی تشدید شود.
تمام این عوامل، فدرال رزرو را در موقعیتی بسیار دشوار قرار دادهاند.
با توجه به اینکه انتظارات بازار از وقوع افزایش نرخ بهره در جلسه پیشرو بسیار بالاست، ثابت نگه داشتن نرخ هدف میتواند موج جدیدی از ناامیدی را در بازار اوراق ایجاد کند و باعث جهش شدید بازدهی اوراق شود.
از سوی دیگر، افزایش نرخ بهره میتواند دونالد ترامپ را خشمگین کند؛ چراکه او خواستار کاهش نرخ بهره بوده است. چنین سناریویی، بسته به واکنش کاخ سفید، میتواند استقلال فدرال رزرو را بیش از پیش در معرض خطر قرار دهد.
شاید بزرگترین ریسک این باشد که فدرال رزرو وارد یک چرخه جدید انقباضی شود، در حالی که اگر درگیری ایران کاهش پیدا کند و صادرات انرژی از سر گرفته شود، این اقدام در نهایت زودهنگام از آب دربیاید.
با این حال، برخی تحلیلگران نگران هستند که بحران خاورمیانه ممکن است چندین ماه دیگر ادامه پیدا کند؛ در این صورت، تورم کلی میتواند به شکل قابلتوجهی افزایش یابد.
اینکه تصمیمگیری در لحظه و بدون داشتن درک روشنی از اینکه ریسکها در آینده چگونه تغییر خواهند کرد، همواره یکی از چالشهای اصلی سیاستگذاری پولی بوده است.
شرایط فعلی از این نظر پیچیده است و فدرال رزرو را با انتخابی بسیار دشوار روبهرو میکند؛ انتخابی که میتوان آن را اینطور خلاصه کرد:
هر کاری بکند، باز هم ممکن است بازنده باشد.
Dr. Farzad Vajihi
Financial Markets Analyst